Domain revolutionär.de kaufen?
Wir ziehen mit dem Projekt
revolutionär.de um.
Sind Sie am Kauf der Domain
revolutionär.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain revolutionär.de kaufen?
Was war an der französischen Revolution revolutionär?
Was war an der französischen Revolution revolutionär? Die französische Revolution war revolutionär, weil sie die absolute Monarchie stürzte und die Ideen der Aufklärung wie Freiheit, Gleichheit und Brüderlichkeit vorantrieb. Sie führte zur Abschaffung des Feudalsystems und der Privilegien des Adels, was zu einer grundlegenden Umgestaltung der Gesellschaftsstruktur führte. Die Revolution brachte auch die Erklärung der Menschen- und Bürgerrechte hervor, die als wegweisend für die moderne Demokratie gelten. Darüber hinaus war die französische Revolution revolutionär, weil sie die Grundlage für viele weitere revolutionäre Bewegungen in Europa und der Welt legte. **
Was war an der Amerikanischen Revolution revolutionär?
Die Amerikanische Revolution war revolutionär, da sie die erste erfolgreiche Revolution gegen eine europäische Kolonialmacht war. Sie führte zur Gründung der Vereinigten Staaten von Amerika als unabhängige Nation. Zudem war die Idee der Volkssouveränität und individuellen Freiheiten, die in der Unabhängigkeitserklärung verankert sind, bahnbrechend für die damalige Zeit. Die Revolution brachte auch neue politische Ideen wie die Gewaltenteilung und die Idee der repräsentativen Demokratie hervor. Insgesamt markierte die Amerikanische Revolution einen Wendepunkt in der Geschichte und inspirierte weitere Unabhängigkeitsbewegungen auf der ganzen Welt. **


Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rudi Dutschke. Revolutionär ohne Revolution, Biografien von Michaela KarlDie Biografie "Rudi Dutschke. Revolutionär ohne Revolution" von Michaela Karl beleuchtet das Leben und die politischen Ideen des einflussreichen Studentenführers Rudi Dutschke, der zwischen 1940 und 1979 lebte. Dutschke war eine zentrale Figur der 68er-Bewegung und verkörperte den Aufbruch und Widerstand gegen autoritäre Strukturen. Die Autorin analysiert seine komplexen politischen Intentionen und Strategien, die weit über die Ereignisse der Revolte hinausgehen. Durch die Sichtung bislang unerschlossenen Materials wird deutlich, dass Dutschkes Denken ein dynamischer und diskursiver Prozess war, der sowohl Unterstützer als auch Gegner polarisiert hat. Diese Biografie bietet einen tiefen Einblick in die facettenreiche Persönlichkeit Dutschkes und die Auswirkungen seiner Ideen auf die Gesellschaft.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was war an der französischen Revolution revolutionär?
Was war an der französischen Revolution revolutionär? Die französische Revolution war revolutionär, weil sie die absolute Monarchie stürzte und die Ideen der Aufklärung wie Freiheit, Gleichheit und Brüderlichkeit vorantrieb. Sie führte zur Abschaffung des Feudalsystems und der Privilegien des Adels, was zu einer grundlegenden Umgestaltung der Gesellschaftsstruktur führte. Die Revolution brachte auch die Erklärung der Menschen- und Bürgerrechte hervor, die als wegweisend für die moderne Demokratie gelten. Darüber hinaus war die französische Revolution revolutionär, weil sie die Grundlage für viele weitere revolutionäre Bewegungen in Europa und der Welt legte. **
-
Was war an der Amerikanischen Revolution revolutionär?
Die Amerikanische Revolution war revolutionär, da sie die erste erfolgreiche Revolution gegen eine europäische Kolonialmacht war. Sie führte zur Gründung der Vereinigten Staaten von Amerika als unabhängige Nation. Zudem war die Idee der Volkssouveränität und individuellen Freiheiten, die in der Unabhängigkeitserklärung verankert sind, bahnbrechend für die damalige Zeit. Die Revolution brachte auch neue politische Ideen wie die Gewaltenteilung und die Idee der repräsentativen Demokratie hervor. Insgesamt markierte die Amerikanische Revolution einen Wendepunkt in der Geschichte und inspirierte weitere Unabhängigkeitsbewegungen auf der ganzen Welt. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Ähnliche Suchbegriffe für Steuerliche
-
Rudi Dutschke. Revolutionär ohne Revolution, Biografien von Michaela KarlDie Biografie "Rudi Dutschke. Revolutionär ohne Revolution" von Michaela Karl beleuchtet das Leben und die politischen Ideen des einflussreichen Studentenführers Rudi Dutschke, der zwischen 1940 und 1979 lebte. Dutschke war eine zentrale Figur der 68er-Bewegung und verkörperte den Aufbruch und Widerstand gegen autoritäre Strukturen. Die Autorin analysiert seine komplexen politischen Intentionen und Strategien, die weit über die Ereignisse der Revolte hinausgehen. Durch die Sichtung bislang unerschlossenen Materials wird deutlich, dass Dutschkes Denken ein dynamischer und diskursiver Prozess war, der sowohl Unterstützer als auch Gegner polarisiert hat. Diese Biografie bietet einen tiefen Einblick in die facettenreiche Persönlichkeit Dutschkes und die Auswirkungen seiner Ideen auf die Gesellschaft.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
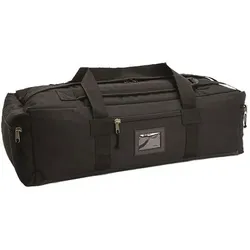
Kampf-TrageseesackBereit für jedes Abenteuer – wo die Straße endet, beginnt seine Stärke Staubige Pisten, felsige Pfade, klamme Wälder – dieser Kampf-Trageseesack schreckt vor keinem Terrain zurück. Entwickelt für echte Herausforderungen, gemacht für Momente, in denen Ausrüstung nicht nur verstaut, sondern geschützt und getragen werden muss. 72 Liter Volumen, durchdachtes Innenleben und ein wetterfestes Äußeres – damit sind Sie auf alles vorbereitet. Zwei Tragearten – ein Ziel: Freiheit In der Hand wie eine klassische Reisetasche oder auf dem Rücken wie ein robuster Seesack: Mit gepolsterten Schultergurten, festen Seitengriffen und stabilisierenden Einsätzen passt sich der Trageseesack Ihrer Route an – nicht umgekehrt. Unaufhaltsam bei Wind und Wetter Regen, Matsch, unwegsames Gelände – die widerstandsfähige PVC-Beschichtung schützt Ihre Ausrüstung zuverlässig vor äußeren Einflüssen. Da wird selbst das Wetter zur Nebensache. Organisation trifft Abenteuerlust 2 große Außentaschen für Ausrüstung, die schnell greifbar sein muss Reißverschlusstasche mit Steckfach für Namensschild – unverkennbar 2 Innentaschen mit Klettverschluss – perfekt für alles, was nicht verloren gehen darf Maße: ca. 77 × 36 × 26 cm Gewicht: ca. 1500 g Obermaterial: 100 % Polyester (PVC-beschichtet) Boden: 100 % Polyvinylchlorid59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist eine steuerliche Unbedenklichkeitsbescheinigung?
Was ist eine steuerliche Unbedenklichkeitsbescheinigung? Eine steuerliche Unbedenklichkeitsbescheinigung ist ein offizielles Dokument, das bescheinigt, dass eine Person oder ein Unternehmen alle fälligen Steuern ordnungsgemäß bezahlt hat. Sie wird oft von Finanzbehörden ausgestellt und kann als Nachweis dienen, dass keine offenen Steuerschulden bestehen. Diese Bescheinigung kann in verschiedenen Situationen erforderlich sein, z.B. bei der Beantragung von Fördermitteln, bei Vertragsabschlüssen oder bei der Gründung eines Unternehmens. Sie dient dazu, die steuerliche Zuverlässigkeit einer Person oder eines Unternehmens zu bestätigen. **
-
Was ist eine steuerliche Außenprüfung?
Was ist eine steuerliche Außenprüfung? **
-
Was ist eine steuerliche Abschreibung?
Was ist eine steuerliche Abschreibung? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.